

🧠 امنیت روانی مالی: فراتر از اعداد و ارقام
امنیت روانی مالی حالتی است که فرد در آن نسبت به آینده مالی خود احساس کنترل، آرامش و تابآوری دارد. صندوق اضطراری (Emergency Fund) یکی از ارکان اصلی این امنیت است. پژوهشها نشان میدهند داشتن ۳ تا ۶ ماه هزینه زندگی به صورت نقدشونده، استرس مالی را به طور معناداری کاهش میدهد و به فرد اجازه میدهد در برابر شوکهای اقتصادی غیرمنتظره مانند از دست دادن شغل، هزینههای پزشکی یا تعمیرات ضروری، انعطافپذیری بیشتری داشته باشد.
🛡️ راهکارهای عملی برای ساخت امنیت روانی مالی
برای ساخت امنیت روانی مالی، باید مجموعهای از اقدامات هدفمند را در پیش گرفت. این راهکارها بر پایه پژوهشهای دانشگاهی و گزارشهای معتبر مالی تدوین شدهاند:
- ساخت صندوق اضطراری (Emergency Fund) معادل ۳ تا ۶ ماه هزینه زندگی.
- تنوع در داراییها با تمرکز بر نقدشوندگی، تا در مواقع ضروری بتوان به سرعت به پول دسترسی داشت.
- ثبت دقیق درآمد و هزینهها برای کاهش ترسهای ناشی از ابهام مالی و شفافسازی جریان نقدی.
- افزایش تابآوری ذهنی مالی (Financial Mental Resilience) از طریق آموزش مستمر و پذیرش عدم قطعیت.
⚠️ هشدار مهم
عدم تنوع در داراییها و نگهداری تمام سرمایه در داراییهای غیرنقدشونده مانند ملک یا طلا، میتواند در شرایط اضطراری شما را با مشکل جدی مواجه کند. صندوق اضطراری باید در حسابهای قابل دسترس و کمریسک نگهداری شود.
🔍 مسئله تحقیق: چه عواملی ادراک نیاز به صندوق اضطراری را شکل میدهند؟
پژوهش Lee و Hanna (2022) با عنوان «What, Me Worry? Financial Knowledge Overconfidence and the Perception of Emergency Fund Needs» به بررسی این موضوع پرداخته است که چه عواملی باعث میشوند افراد فکر کنند چقدر صندوق اضطراری نیاز دارند، نسبت به خرج ماهانهشان. متغیرهای مستقل این مدل شامل سن، تحصیلات، درآمد، نژاد، جنسیت، اعتماد به دانش مالی و غیره هستند. این مطالعه از دادههای نظرسنجی مالی مصرفکننده (SCF) در سال ۲۰۱۶ استفاده کرده است.
🧪 نتایج کلیدی پژوهش Lee و Hanna (2022)
یافتههای این پژوهش نشان میدهد که ادراک افراد از نیاز به صندوق اضطراری، تحت تأثیر عوامل روانی و جمعیتشناختی متعددی قرار دارد:
- افراد با اعتماد بیش از حد به دانش مالی (Overconfidence) به طور معناداری مقدار کمتری نیاز به صندوق اضطراری حس میکنند. به عنوان مثال، فردی که دانش مالی متوسطی دارد اما اعتماد بالایی به خود دارد، ممکن است تصور کند یک ماه هزینه کافی است.
- افراد با درآمد بالاتر و تحصیلات بیشتر نیز معمولاً نسبت پایینتری را ذکر میکنند و احساس نیاز کمتری به صندوق اضطراری دارند.
- زنان و افراد متأهل بیشتر از دیگران، احساس نیاز بیشتری به صندوق اضطراری دارند و این گروهها معمولاً محتاطتر عمل میکنند.
- تنها ۲۸٪ از پاسخدهندگان مقدار پسانداز اضطراری درکشدهای را گزارش کردند که حداقل سه ماه از هزینههای تخمینیشان را پوشش میداد.
⚠️ هشدار مهم
اعتماد بیش از حد به دانش مالی میتواند خطرناک باشد. افرادی که فکر میکنند همه چیز را میدانند، ممکن است در معرض کمبرآورد کردن نیاز واقعی به صندوق اضطراری قرار گیرند و در مواقع بحران دچار استرس شدید شوند.


📉 شواهد Vanguard (آوریل ۲۰۲۵): پسانداز اضطراری، بهزیستی مالی و استرس
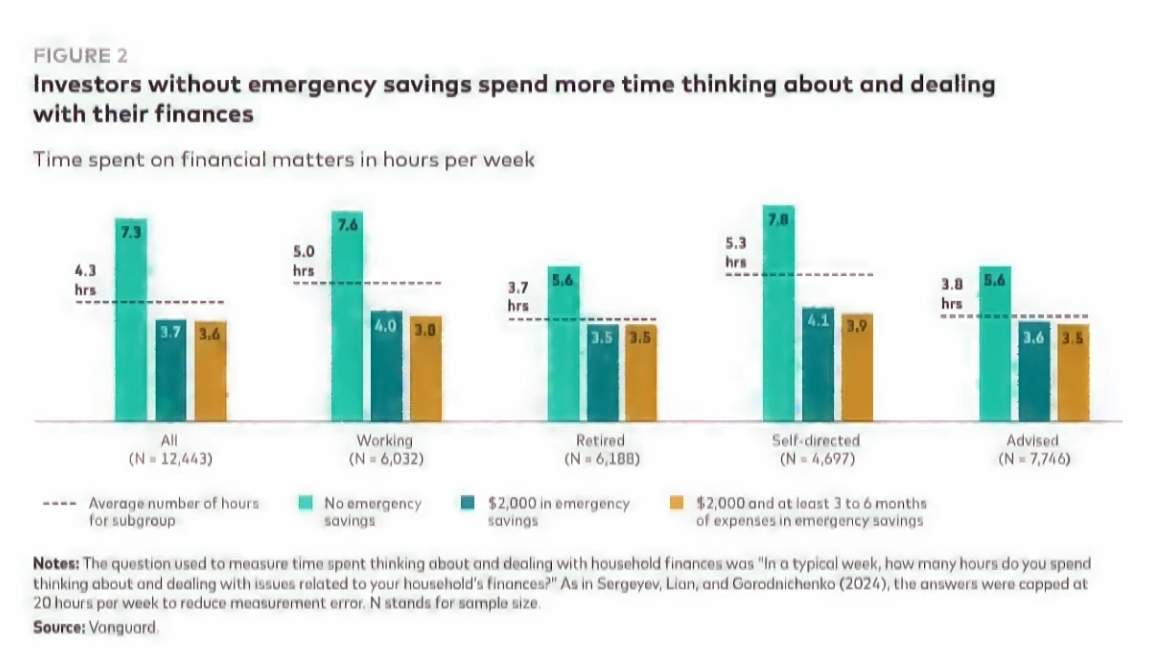
گزارش Vanguard Research در آوریل ۲۰۲۵ با عنوان «The relationship between emergency savings, financial well-being, and financial stress» نشان میدهد که فقدان پسانداز اضطراری، تأثیر مستقیمی بر افزایش زمان صرفشده برای امور مالی و حواسپرتی در محیط کار دارد. این پژوهش بر روی نمونههای بزرگ سرمایهگذاران انجام شده است.
⏳ زمان صرفشده برای امور مالی
افرادی که پسانداز اضطراری ندارند، زمان بیشتری را صرف فکر کردن و رسیدگی به امور مالی خود میکنند. جدول زیر میانگین ساعت در هفته را برای گروههای مختلف نشان میدهد:
| گروه | بدون پسانداز اضطراری | ۲۰۰۰ دلار پسانداز | ۲۰۰۰ دلار + ۳ تا ۶ ماه هزینه |
|---|---|---|---|
| همه (N=12,443) | ۷.۳ | ۳.۷ | ۳.۶ |
| شاغل (N=6,032) | ۷.۶ | ۴.۰ | ۳.۰ |
| بازنشسته (N=6,188) | ۶.۶ | ۳.۵ | ۳.۵ |
| خودراهبر (N=4,697) | ۷.۸ | ۴.۱ | ۳.۹ |
| مشاورهشده (N=7,746) | ۵.۶ | ۳.۶ | ۳.۵ |
🏢 حواسپرتی در محل کار ناشی از استرس مالی
افرادی که پسانداز اضطراری ندارند، در محل کار بیشتر دچار حواسپرتی ناشی از استرس مالی میشوند. جدول زیر میانگین ساعت حواسپرتی در هفته را نشان میدهد:
| گروه | بدون پسانداز اضطراری | ۲۰۰۰ دلار پسانداز | ۲۰۰۰ دلار + ۳ تا ۶ ماه هزینه |
|---|---|---|---|
| شاغل (کل) (N=6,032) | ۶.۱ | ۱.۵ | ۱.۱ |
| خودراهبر شاغل (N=3,667) | ۶.۴ | ۱.۵ | ۱.۱ |
| مشاورهشده شاغل (N=2,365) | ۴.۸ | ۱.۵ | ۱.۱ |
💡 درسهای عملی برای سرمایهگذاران
قناعت و فروتنی از هوشمندی مالی است. پیشبینی آینده غیرممکن است، اما انعطافپذیری ممکن است. در دنیای پر از عدم قطعیت، داشتن پول برای انعطاف مهمتر از داشتن برنامههای بلندمدت دقیق است. سرمایهگذار خوب کسی نیست که آینده را پیشبینی کند، بلکه کسی است که در مقابل آینده تابآوری دارد.
- همیشه یک صندوق اضطراری معادل ۳ تا ۶ ماه هزینه زندگی داشته باشید.
- از اعتماد بیش از حد به دانش مالی خود بپرهیزید و محدودیتهای دانش خود را بپذیرید.
- داراییهای خود را متنوع کنید و بر نقدشوندگی تمرکز کنید.
- درآمد و هزینهها را ثبت کنید تا تصویر واقعبینانهای از وضعیت مالی خود داشته باشید.
- تابآوری ذهنی مالی خود را با آموزش مستمر و مشاوره تخصصی افزایش دهید.
⚠️ نکته مهم
حتی اگر درآمد بالایی دارید، نداشتن صندوق اضطراری میتواند شما را در معرض استرس مالی شدید قرار دهد. تحقیقات نشان میدهد افراد با درآمد بالا نیز ممکن است به دلیل اعتماد بیش از حد، نیاز واقعی خود به پسانداز اضطراری را دستکم بگیرند.
📝 جمعبندی
امنیت روانی مالی تنها به داشتن پول زیاد نیست، بلکه به داشتن برنامه، انعطافپذیری و پذیرش عدم قطعیت مربوط میشود. صندوق اضطراری، تنوع داراییها، ثبت دقیق مالی و افزایش تابآوری ذهنی، چهار ستون اصلی این امنیت هستند. پژوهشهای Lee و Hanna (2022) و Vanguard (2025) به وضوح نشان میدهند که پسانداز اضطراری نقش کلیدی در کاهش استرس مالی و بهبود بهزیستی روانی دارد.
📚 منابع
- Lee, S. T., & Hanna, S. D. (2022). What, Me Worry? Financial Knowledge Overconfidence and the Perception of Emergency Fund Needs. Journal of Financial Counseling and Planning, 33(1), 140-155.
- Vanguard Research (April 2025). The relationship between emergency savings, financial well-being, and financial stress.
📰NEWS

 امنیت روانی و مالی فراتر از اعداد و ارقام
 توبیت و قابلیت جدید امکان ارسال هدیه رمزارزی با تلگرام
 تحليل تکنيکال ارز دیسنترامایند DecentraMind با نماد DMIND
 تحليل تکنيکال ارز Xend Finance با نماد RWA
 تحليل تکنيکال سهام شرکت بیت ماین Bitmine Immersion Technologies با نماد BMNR
 معاملات فیوچرز با جفت ارز EURUSDT