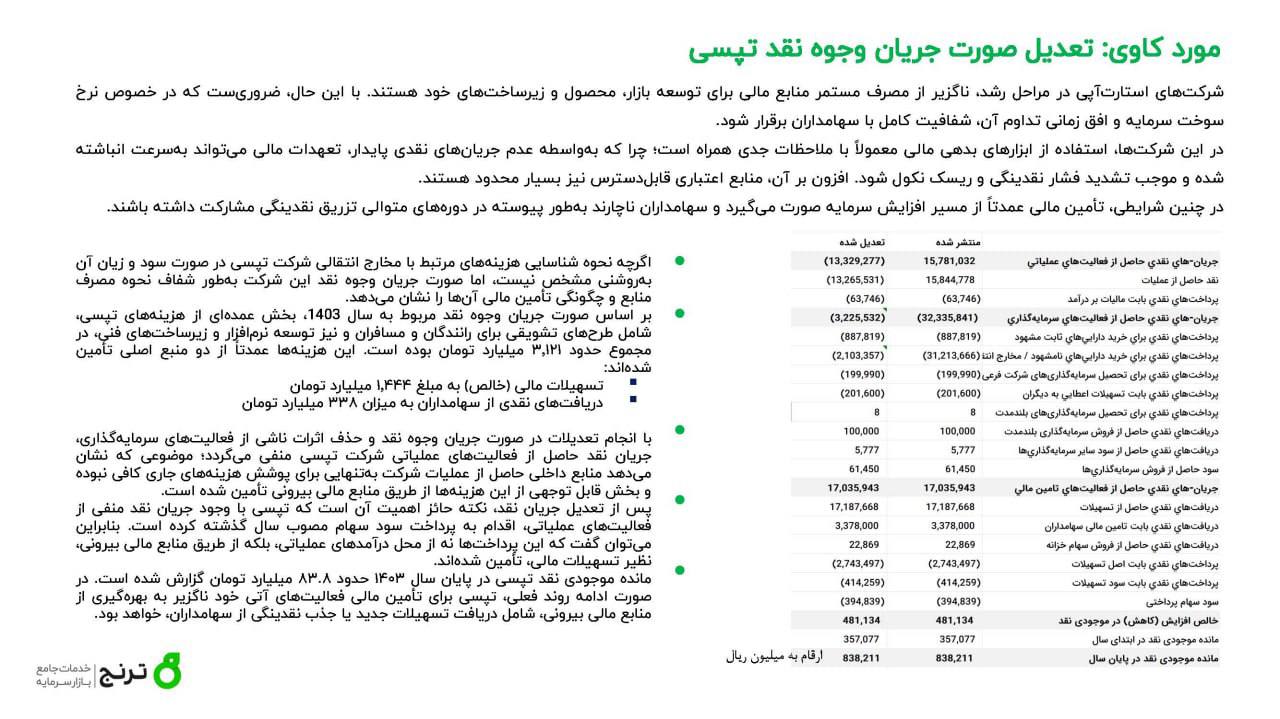
🔻 صورتهای مالی سال ۱۴۰۳ تپسی، پس از تعدیل بر اساس استانداردهای رایج حسابداری، از زیان خالصی بیش از ۲ هزار میلیارد تومان حکایت دارد؛ رقمی که در تضاد با سود اسمی ۲۰۵ میلیارد تومانی اعلامشده است. حاشیه سود ناخالص منفی ۶۹ درصد و جریان نقد عملیاتی منفی، تصویر نگرانکنندهای از وضعیت مالی شرکت ارائه میدهد؛ آنهم در شرایطی که شرکت همچنان بخشی از هزینههای بازاریابی و توسعه را به عنوان دارایی ثبت میکند و از روش استهلاک چندساله برای پنهانسازی هزینههای جاری بهره میبرد.
🔸 وام برای پرداختهای عملیاتی؛ شفافیت، حلقه مفقوده رشد پایدار
بر اساس گزارش جریان وجوه نقد، بخش عمدهای از هزینههای عملیاتی تپسی، از جمله طرحهای تشویقی برای کاربران و توسعه زیرساخت، نه از محل درآمد عملیاتی بلکه از طریق دریافت وام (۱,۴۴۴ میلیارد تومان) و تزریق نقدینگی توسط سهامداران تأمین شدهاند. با وجود جریان نقد منفی از عملیات، این شرکت اقدام به پرداخت سود سهام نیز کرده است. چنین عملکردی بار دیگر ضرورت تحلیل عمیق و شفافسازی نحوه ثبت هزینهها در استارتاپهای بورسی را بهویژه در مسیر اعتمادسازی با سرمایهگذاران یادآور میشود.