
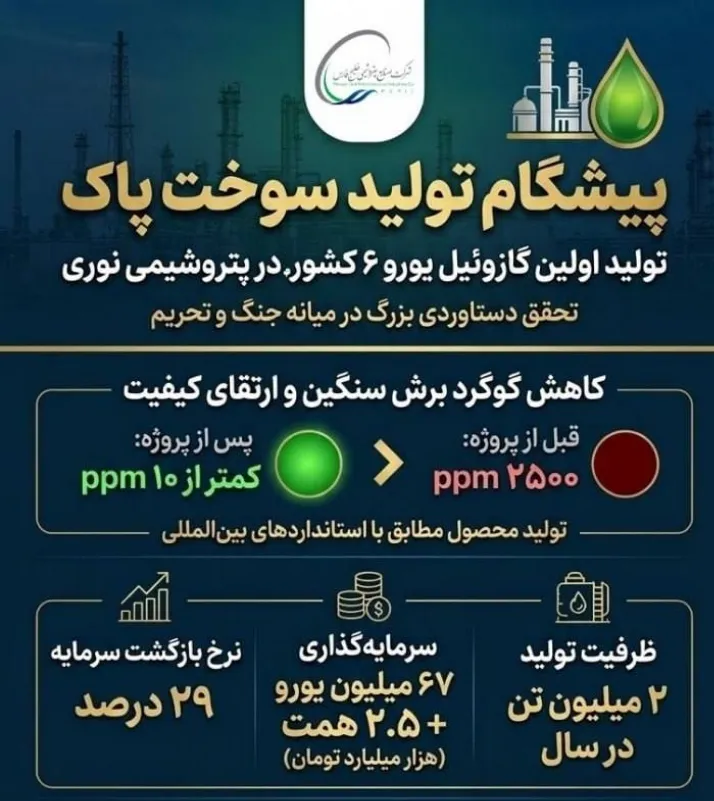
شرکت صنایع پتروشیمی خلیج فارس با تکمیل و بهرهبرداری از پروژه تولید گازوئیل یورو 6، گامی استراتژیک در تکمیل زنجیره ارزش و ارتقای استانداردهای زیستمحیطی کشور برداشته است. این دستاورد نهتنها حاشیه سود این هلدینگ بزرگ را افزایش میدهد، بلکه مسیر صادرات به بازارهای حساس جهانی (بهویژه سوخترسانی دریایی) را هموار میسازد.
📊 دادههای کلیدی پروژه:
⏺ محل اجرای پروژه: پتروشیمی نوری (زیرمجموعه هلدینگ خلیج فارس)
⏺ مدت زمان اجرا: آغاز از سال 1399 تا تکمیل 100% در سال جاری
⏺ کیفیت محصول: کاهش میزان گوگرد برش سنگین از حدود 2,500 ppm به کمتر از 10 ppm
⏺ ظرفیت تولید: میانگین 2,000,000 تن در سال (با پتانسیل افزایش بسته به خوراک)
⏺ بازار هدف: بازارهای بینالمللی و بهویژه بازار سوخترسانی دریایی (Bunkering)
💡 تحلیل بنیادی (فاندامنتال) و مزیت رقابتی:
1️⃣ تکمیل زنجیره ارزش و خلق ارزش افزوده:
تبدیل خوراک و برشهای سنگین به محصول نهایی با استاندارد یورو 6، به جای فروش خام آنها، حاشیه سود (Profit Margin) شرکت را بهطور چشمگیری افزایش میدهد. این یک حرکت کلاسیک برای ماکزیمم کردن سودآوری در صنعت پتروشیمی است.
2️⃣ عبور از موانع زیستمحیطی جهانی:
استاندارد یورو 6 (گوگرد زیر 10 ppm) سختگیرانهترین استاندارد جهانی است. دستیابی به این تکنولوژی در داخل کشور، وابستگی به واردات تکنولوژیهای تصفیه را کاهش داده و محصول را برای بازارهای اروپایی و دریایی بینالمللی قابلقبول میکند.
3️⃣ پتانسیل صادراتی و درآمد ارزی:
با توجه به موقعیت جغرافیایی ایران و نیاز روزافزون کشتیهای بینالمللی به سوخت پاک در خلیج فارس، پتروشیمی نوری میتواند به یک تأمینکننده کلیدی سوخت دریایی (Marine Fuel) تبدیل شود که درآمد ارزی پایداری را برای هلدینگ خلیج فارس به ارمغان میآورد.
🎯 تأثیر بر بازار سرمایه (بورس تهران):
✅ نماد «فارس» (صنایع پتروشیمی خلیج فارس):
این خبر یک کاتالیزور بنیادی قوی (Positive Catalyst) برای این سهم است. افزایش حاشیه سود و چشمانداز صادراتی، توجیهکننده رشد multiples قیمتی (P/E) این هلدینگ در میانمدت است.
✅ نماد «نوری» (پتروشیمی نوری):
به عنوان مجری مستقیم پروژه، این شرکت بهرهوری عملیاتی بالاتری خواهد داشت. بهینهسازی مصرف خوراک و تولید محصول با ارزش بالاتر، مستقیماً در صورتهای مالی فصلی (گزارشهای کدال) منعکس خواهد شد.
✅ صنعت پالایشی و پتروشیمی:
این موفقیت میتواند الگویی برای سایر پالایشگاهها و پتروشیمیهای کشور باشد و موجی از خوشبینی نسبت به پروژههای «تکمیل زنجیره ارزش» در بازار ایجاد کند.
⚠️ سناریوهای محتمل پیشرو:
سناریو 1: تحقق کامل پتانسیل صادراتی (احتمال 40%)
• عقد قراردادهای تأمین سوخت دریایی با کشتیهای بینالمللی.
• رشد قابلتوجه درآمد ارزی «فارس» و «نوری».
• واکنش مثبت و پایدار بازار بورس به این نمادها.
سناریو 2: تمرکز بر بازار داخلی و سودآوری پایدار (احتمال 45%)
• به دلیل محدودیتهای تحریمی، تمرکز اصلی بر تأمین نیاز داخلی و صادرات منطقهای محدود باشد.
• همچنان به دلیل کاهش هزینههای تصفیه و افزایش کیفیت، حاشیه سود شرکتها بهبود مییابد، اما جهش ارزی رخ نمیدهد.
سناریو 3: چالشهای عملیاتی یا قیمتگذاری دستوری (احتمال 15%)
• دخالت دولت در قیمتگذاری محصول جدید یا مشکلات فنی در پایداری تولید، مانع از تحقق کامل سود مورد انتظار شود.
📈 استراتژی معاملاتی پیشنهادی:
برای سرمایهگذاران بورس:
• دید میانمدت و بلندمدت: نمادهای «فارس» و «نوری» در کفهای قیمتی گزینههای جذابی برای انباشت (Accumulation) هستند.
• رصد کدال: بهدقت گزارشهای عملیات ماهانه و صورتهای مالی فصلی این شرکتها را برای مشاهده تأثیر واقعی فروش گازوئیل یورو 6 بر درآمد دنبال کنید.
برای معاملهگران کوتاهمدت:
• توجه به جریان پول هوشمند (Smart Money) به سمت این نمادها در روزهای معاملاتی پس از انتشار رسمی این خبر.
• خرید در روزهای منفی و اصلاحی با حد ضرر زیر حمایتهای استاتیک معتبر.
📌 جمعبندی نهایی:
تولید گازوئیل یورو 6 توسط پتروشیمی نوری (هلدینگ خلیج فارس) یک دستاورد صرفاً فنی نیست؛ یک مزیت رقابتی پایدار است. کاهش گوگرد از 2,500 به زیر 10 ppm، این محصول را به یک کالای استراتژیک با تقاضای جهانی تبدیل میکند. این خبر، چشمانداز بنیادی نمادهای «فارس» و «نوری» را ارتقا داده و آنها را در برابر نوسانات بازار داخلی مقاومتر میسازد.


