
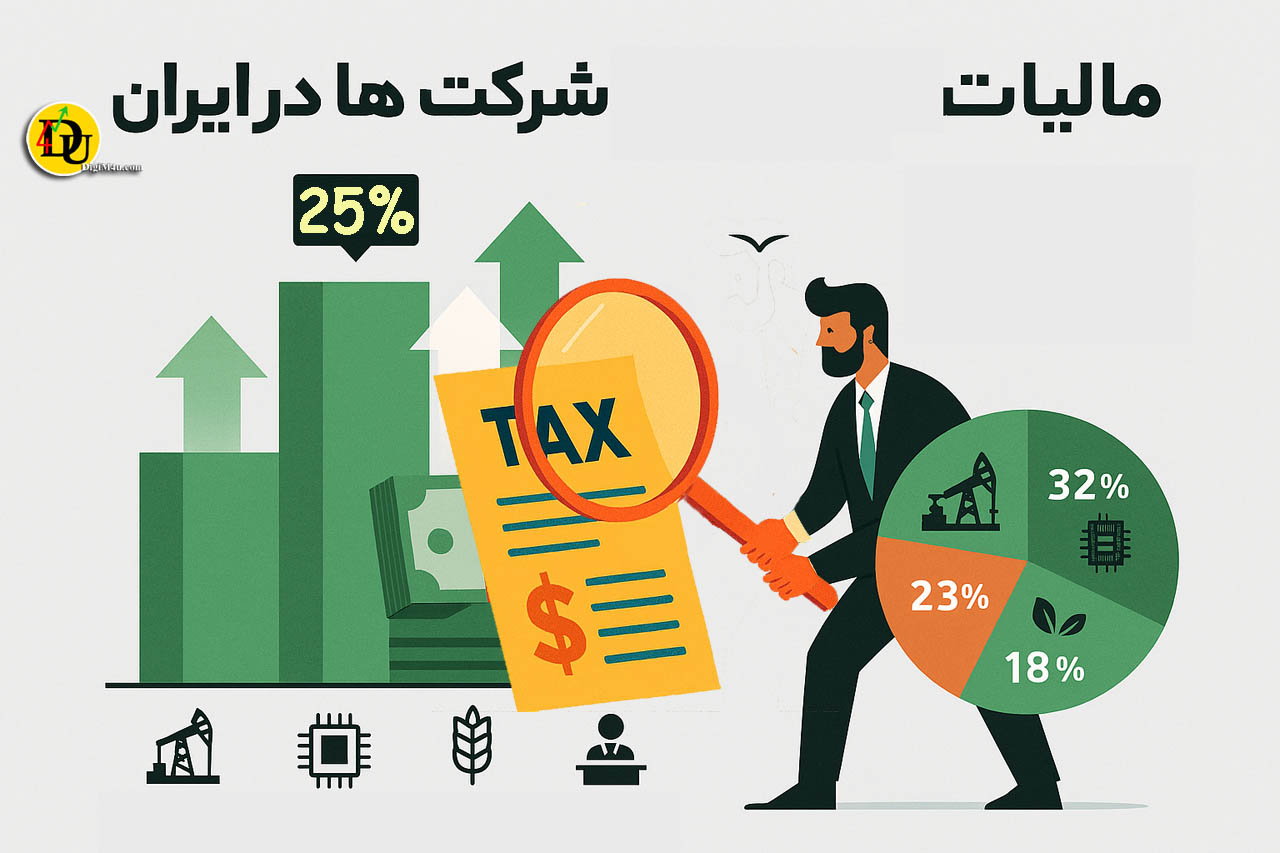
مالیات بر درآمد شرکتها یکی از ارکان اصلی سیستم مالیاتی در ایران محسوب میشود و نقش بسزایی در تأمین منابع درآمدی دولت ایفا میکند. با توجه به تغییرات مداوم قوانین مالیاتی در کشور، آگاهی از آخرین ضوابط و مقررات در این زمینه برای صاحبان کسبوکارها، مدیران شرکتها و مشاوران مالیاتی ضروری است. در این مقاله، به بررسی دقیق و بهروز مالیات بر درآمد شرکتها در ایران طبق آخرین قوانین سال ۱۴۰۴ میپردازیم.
🔸 نرخ مالیات بر درآمد شرکتها در ایران
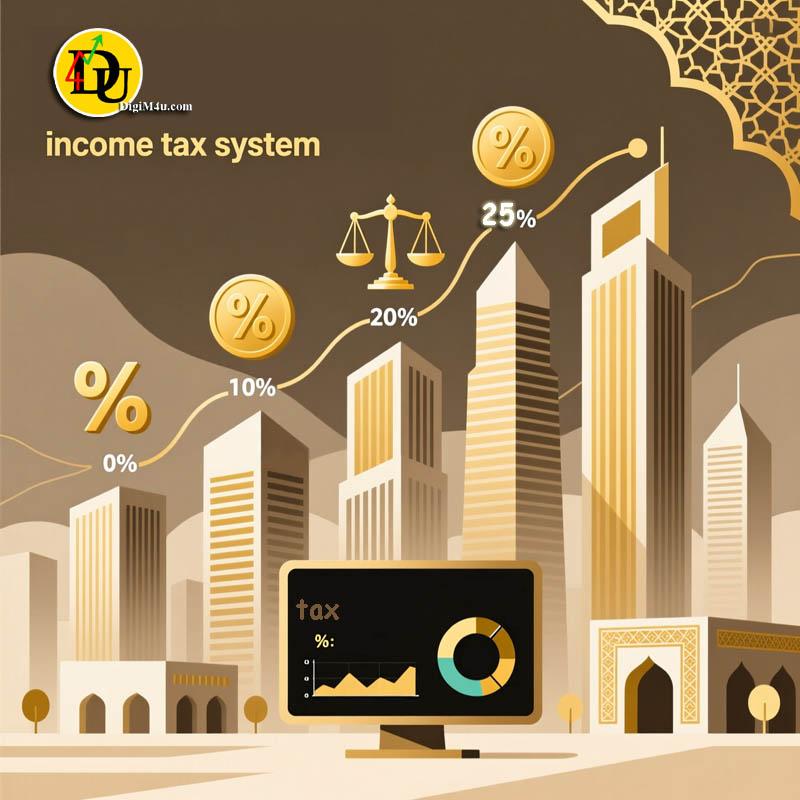
طبق ماده ۱۰۵ قانون مالیاتهای مستقیم ایران، نرخ مالیات بر درآمد شرکتها در سال ۱۴۰۴ همچنان ۲۵ درصد در نظر گرفته شده است. این نرخ برای تمامی شرکتهای بازرگانی، صنعتی، خدماتی و سایر انواع شرکتهای خصوصی و دولتی (به جز موارد استثنایی) اعمال میشود. این در حالی است که در سالهای گذشته، پیشنهاداتی برای تعدیل این نرخ مطرح شده بود، اما تاکنون هیچ تغییری در این بخش اعمال نشده است.
🔸 نحوه محاسبه مالیات بر درآمد شرکتها
محاسبه مالیات بر درآمد شرکتها بر اساس سود خالص آنها پس از کسر هزینههای مجاز و مستند انجام میشود. سود خالص با در نظر گرفتن درآمدهای مشمول مالیات و کسر هزینههای قابل قبول مالیاتی (مانند حقوق کارکنان، هزینههای تبلیغاتی، هزینههای اداری و غیره) تعیین میگردد. پس از تعیین سود خالص، نرخ ۲۵ درصد بر آن اعمال شده و مبلغ مالیات قابل پرداخت محاسبه میشود.
⚠️ هشدار مهم: استفاده از هزینههای غیرمستند یا غیرقابل قبول مالیاتی در صورتهای مالی میتواند منجر به جریمههای سنگین و حتی پروندههای قضایی شود. بنابراین، ثبت دقیق و مستند تمامی هزینهها ضروری است.
هزینههای غیرمستند به مخارجی گفته میشود که فاقد سند رسمی، فاکتور معتبر یا مدارک قانونی مورد پذیرش سازمان امور مالیاتی هستند؛ حتی اگر این هزینهها واقعی و مرتبط با فعالیت شرکت باشند. از سوی دیگر، هزینههای غیرقابل قبول مالیاتی شامل مخارجی میشوند که علیرغم داشتن سند، به دلیل عدم ارتباط با فعالیت اصلی کسبوکار یا مغایرت با قوانین مالیاتی (مانند هزینههای شخصی مدیران، جریمههای قانونی یا هدایای غیررسمی)، از نظر مالیاتی قابل استناد نیستند.
درج چنین هزینههایی در صورتهای مالی و اظهارنامههای مالیاتی میتواند پیامدهای جدی به همراه داشته باشد؛ از جمله تعدیل پایه مالیاتی، اعمال غرامت تأخیر، جریمههای تا ۱۰۰ درصد مالیات فراریشده و در موارد شدید، تعقیب قضایی. بنابراین، رعایت اصول مستندسازی دقیق و انطباق کامل هزینهها با قوانین مالیاتی، نه تنها از جریمهها جلوگیری میکند، بلکه به شفافیت مالی و اعتبار حقوقی شرکت کمک شایانی مینماید.
🔸️ معافیتها و مزایای مالیاتی
برخی از شرکتها و فعالیتها طبق قوانین فعلی از معافیتهای مالیاتی برخوردار هستند. از جمله این موارد میتوان به شرکتهای فعال در مناطق کمتر توسعهیافته، شرکتهای دانشبنیان، واحدهای صنعتی جدید و همچنین شرکتهایی که در حوزههای فناوری و نوآوری فعالیت میکنند، اشاره کرد. این معافیتها معمولاً برای یک دوره زمانی مشخص (مثلاً ۵ تا ۱۰ سال) اعطا میشوند.
- شرکتهای دانشبنیان: معافیت ۱۰۰٪ تا ۱۰ سال
- واحدهای صنعتی در مناطق محروم: معافیت ۸۰٪ تا ۵ سال
- فعالیتهای تحقیقاتی و توسعهای: کسر از پایه مالیاتی
🔸 مهلتهای اعلام و پرداخت مالیات
شرکتها موظفند حسابرسیشدهی صورتهای مالی خود را حداکثر تا پایان چهار ماه پس از پایان سال مالی (یعنی تا آخر تیرماه) به اداره کل امور مالیاتی ارائه دهند. همچنین، پرداخت مالیات بر درآمد شرکتها باید ظرف همین مدت انجام شود. در صورت تأخیر در ارائه اظهارنامه یا پرداخت مالیات، جریمههایی شامل غرامت تأخیر و جریمههای قانونی اعمال میگردد.
🔸 منابع رسمی برای اطلاعات بیشتر
برای دسترسی به آخرین اطلاعات و فرمهای مربوط به مالیات بر درآمد شرکتها، میتوانید به وبسایت رسمی سازمان امور مالیاتی کشور مراجعه کنید. همچنین، مشاوره با کارشناسان مالیاتی معتبر میتواند در جلوگیری از خطاهای اداری و مالیاتی مؤثر باشد.
⚠️ هشدار مهم:
قوانین مالیاتی در ایران ممکن است با تصویب لایحههای جدید، دستورالعملها یا آییننامههای اجرایی دچار تغییر شوند. بنابراین، همواره توصیه میشود قبل از اقدام نهایی، از بهروز بودن اطلاعات خود اطمینان حاصل کنید.
🔸 جمعبندی
مالیات بر درآمد شرکتها در ایران با وجود ثبات نسبی در نرخ ۲۵ درصدی، نیازمند رعایت دقیق قوانین و مقررات است. آگاهی از معافیتها، نحوه محاسبه صحیح سود مشمول مالیات و رعایت مهلتهای قانونی، نه تنها از جریمهها جلوگیری میکند، بلکه میتواند به بهینهسازی بار مالیاتی شرکتها کمک کند. در نهایت، همکاری با مشاوران متخصص و پایش مستمر تغییرات قانونی، کلید موفقیت در این حوزه است.
📰NEWS
اخبار و تحلیل ها تخصصی و از منابع معتبر تهیه شده و از نشر مطالب جنجالی و بیاساس و یا شایعات و موضوعات تایید نشده خودداری شده است:
📌 تبصره ۷ ماده ۱۰۵ تخفیف مالیاتی ویژه برای شرکتهای رو به رشد در عملکرد ۱۴۰۴
تمدید مهلت پرداخت مالیات بر ارزش افزوده
مهلتهای زمانی مالیاتی براساس آخرین بخشنامهها
معافیت مؤدیان غیرفعال از حسابرسی مالیاتی؛ اصلاحیه قانون مالیاتهای مستقیم